

AIサーバーの需要機会
─ 積み上げてきた「技術」と「ノウハウ」が、次世代社会のインフラを支える
加速するAI活用
現在、私たちの社会は大きな転換期にあります。生成AIなどの急速な普及により、処理されるデータ量は指数的に増加しています。この変化は、データセンターの核となるAIサーバーの設計を劇的に進化させています。AIサーバーに搭載される高性能半導体(CPU/
需要見通し
生産台数の伸びを上回る電子部品の成長
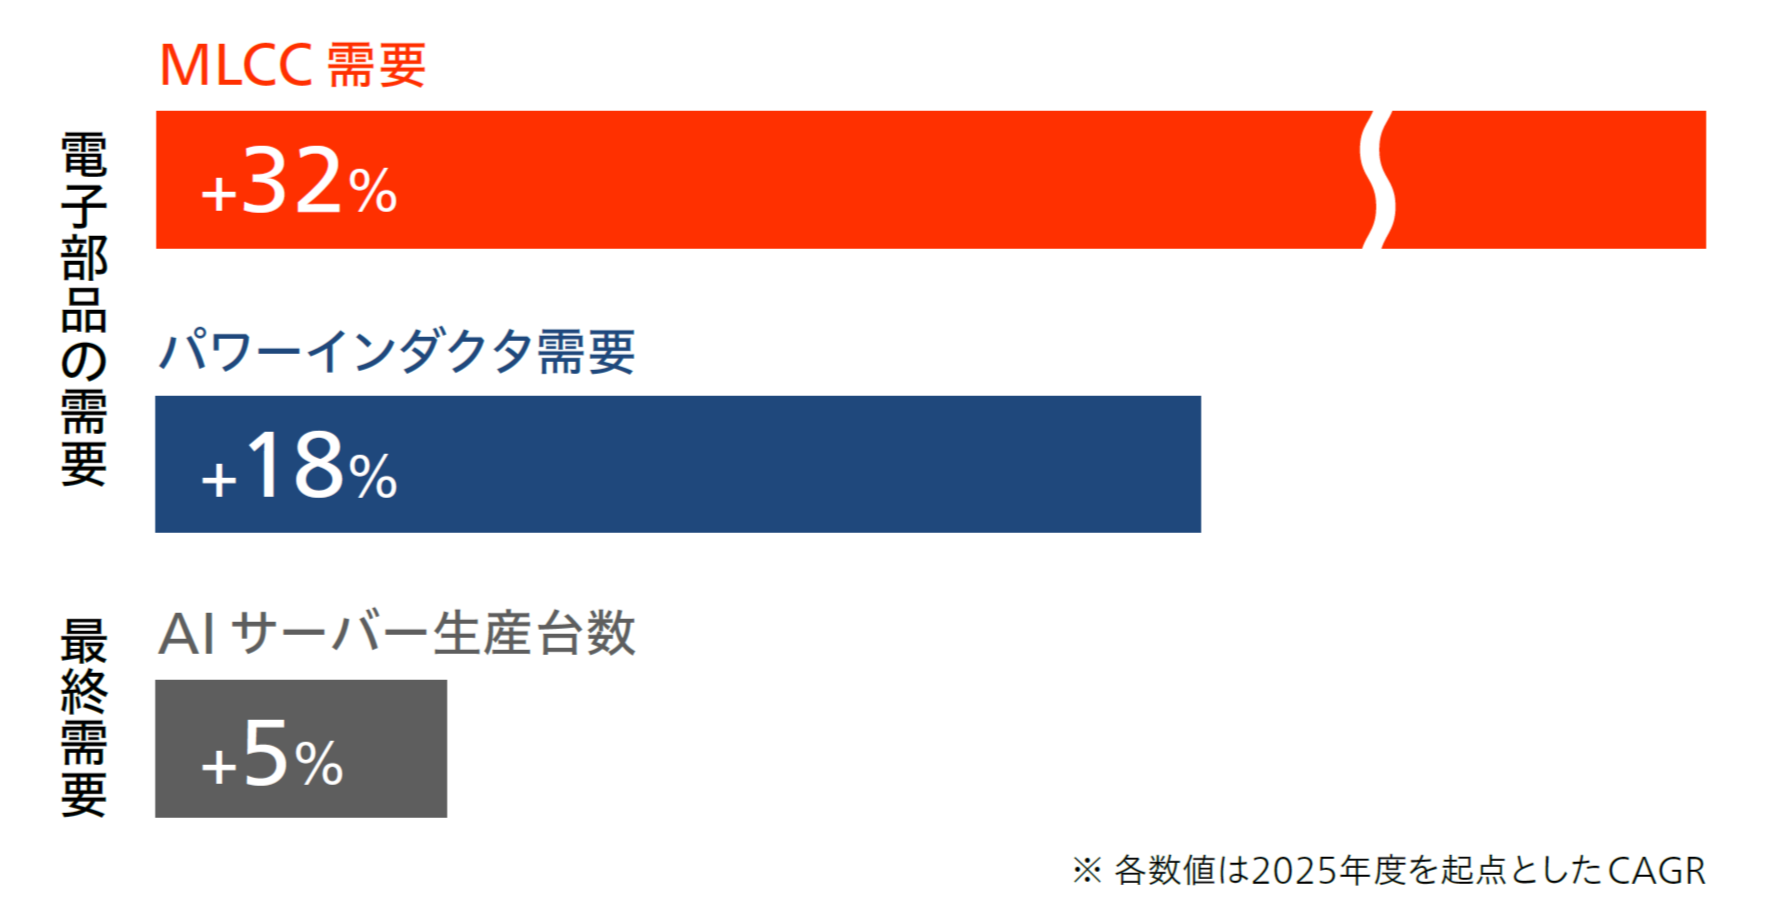
AIサーバー市場は、生産台数の増加にとどまらない変化と成長を見せています。当社は、中期経営計画2030において、2025年度から2030年度にかけてAIサーバーの生産台数が年平均成長率(CAGR)+5%で推移すると予測しました。一方、そこに搭載されるMLCCの需要予測はCAGR +32%、パワーインダクタはCAGR +18%であり、電子部品の伸びが最終製品の伸びを大幅に上回ると見ています。
AIサーバー1台当たりに搭載されるMLCCの数は、高性能化に伴い2025年度から2030年度にかけて2倍以上、インダクタの数も給電方式の変化により大幅に増加すると推測しています。また、搭載数量だけではなく、設計の複雑化に伴い、小型・大容量など、求められる技術の高度化に応える必要があります。高付加価値商品への置き換えが進み、1台当たりの部品価値の上昇が需要を押し上げる構図です。足元では想定以上にAIサーバー向けの需要が旺盛であり、非常に力強い成長を見込んでいます。
| 市場動向 | 員数変化 (2025→2030) |
|
|---|---|---|
| MLCC | 性能向上や電力ロス低減のため、 小型・大容量化や基板内蔵対応が進む |
10,000〜20,000 → 2倍以上 |
| インダクタ | AIサーバーの給電方式の変化により 需要が大幅に増加 |
給電方式が大幅に変化し 需要増 |
技術的優位性
ハイエンド領域で際立つ太陽誘電の存在感
当社がAIサーバー市場の技術要求に応えることができ、顧客から選ばれる理由は、これまでハイエンド領域で磨き続けてきた「材料技術」「積層技術」「設計技術」など、高度な要素技術の垂直統合にあります。
例えば、AIサーバーには大電流かつ高性能なCPU/GPUが搭載されており、周辺の電子部品には大容量化はもちろんのこと、省スペース化に伴う小型化、低損失化などが求められます。当社は、半導体の将来的な性能向上を見据え、早くから100μFを超える大容量MLCCの開発に注力し、2011年には世界初の220μFのMLCCを商品化し、470μFまでラインアップを拡充するなど、大容量化技術を確立してきました。こうした技術の積み重ねが、現在のAIサーバー需要への対応を可能にしています。
このような高い技術力は、他社が容易に追随できない最先端・高難度な領域において、当社の圧倒的な競争優位性につながっています。更には、AIサーバー以外の分野においても、電子部品に要求される技術ハードルが高まるにつれて、当社の需要機会が増していくことが見込まれます。
当社は中期経営計画2025において、中国やマレーシアでの新工場建設といった大規模な設備投資を完遂するなど生産能力の増強に注力し、急増するAIサーバー需要に対応する準備を進めてきました。中期経営計画2030では、生産能力と高い技術力を武器に高付加価値商品を展開し、収益力の向上を加速させていきます。
コラム
インダクタの展望:電源設計の変遷と特許的優位性
AIサーバーの高性能化に伴い、CPU/GPUに供給する電力は年々増加し、電源設計にはこれまで以上に高効率・低損失・高密度実装が求められています。このような要求に応えるため、電源供給のあり方は、従来の基板上配置から、より負荷がかかる場所(CPU/
このように電源設計が進化するにつれ、求められる受動部品の特性も高度化しています。コンデンサでは小型大容量や低ESL※1、インダクタでは小型大電流や低DCR※2が求められます。
特にインダクタは電源回路の効率や応答性を左右する部品であり、重要性は一段と高まると考えられます。一般的なインダクタはフェライト材料が多く用いられていますが、当社は独自の金属系磁性体材料(メタル系材料)によって大電流対応、電源の高効率化に貢献できます。また、巻線タイプのインダクタに加え、巻線タイプよりも小型・薄型化が可能な積層タイプも製造することができ、独自の材料技術とかけ合わせることで、基板内蔵対応など様々なニーズに最適な商品提案が可能です。これらのインダクタの構造・材料・製法に関する技術は特許で保護しているため、他社が容易に模倣できない競争優位性を築いています。長年の研究開発と特許群の蓄積により、当社のインダクタは小型・大電流・低損失を高い次元で同時に実現しています。
VPDやIVRのような新しい電源設計では、基板内蔵対応や小型化、大電流対応といった特性への要求が一層厳しくなります。こうした環境下において、当社の商品は顧客の設計要求に応えうる有力な選択肢であり、電源設計の変更が本格化する2027年度以降、AIサーバー向けで一層の成長が見込まれます。
※1 コンデンサに含まれる微小なインダクタンス成分。この値が小さいほど高周波特性が向上する。
※2 直流電流を流した際の抵抗値。インダクタでは、この値が小さいほど電力損失や発熱を抑えられる。